ঢাকা ১১:১৮ অপরাহ্ন, শনিবার, ১৪ নভেম্বর ২০২৬, ৩০ কার্তিক ১৪৩৩ বঙ্গাব্দ

ব্যাংক খাতের মোট ঋণের ৩২.৭৮ শতাংশ খেলাপি, আদায় নিয়ে শঙ্কা

ব্যাংক খাতের মোট ঋণের ৩২.৭৮ শতাংশ খেলাপি, আদায় নিয়ে শঙ্কা


ফটোকার্ড ডাউনলোড

দেশের ব্যাংক খাতের আর্থিক পরিস্থিতি আরও চাপে পড়েছে। বিতরণ করা মোট ঋণের প্রায় এক-তৃতীয়াংশ এখন খেলাপি। ২০২৬ সালের জুন শেষে ব্যাংক খাতে খেলাপি ঋণের হার দাঁড়িয়েছে ৩২ দশমিক ৭৮ শতাংশে। এর মধ্যে ৮০ থেকে ৯০ শতাংশ ঋণ আদায়ের সম্ভাবনা খুবই কম। একই সঙ্গে খেলাপি ঋণের বিপরীতে প্রয়োজনীয় মূলধন ও প্রভিশন সংরক্ষণেও ঘাটতিতে রয়েছে অনেক ব্যাংক।

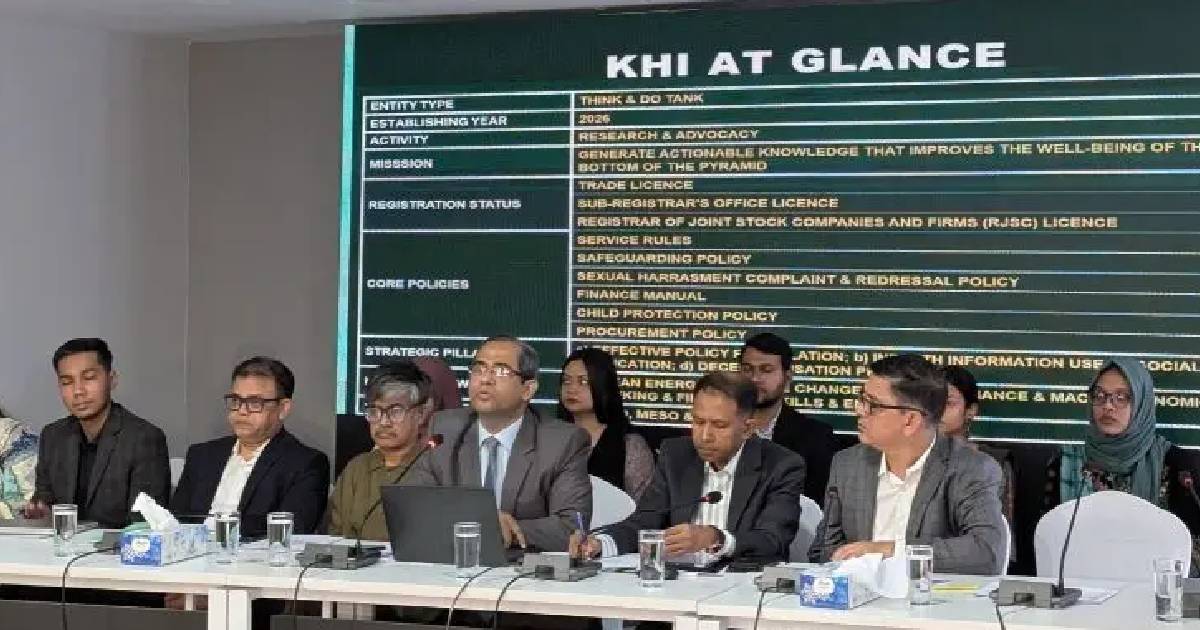
শনিবার (১৪ নভেম্বর) রাজধানীর শ্যামলীতে নলেজ হাব ইনস্টিটিউট প্রকাশিত ‘ব্যাংকিং খাত মূল্যায়ন ও নীতি পর্যালোচনা: জানুয়ারি-সেপ্টেম্বর ২০২৬’ শীর্ষক প্রতিবেদনে এসব তথ্য তুলে ধরা হয়।

প্রতিবেদনে বলা হয়েছে, ব্যাংক খাতের খেলাপি ঋণের বড় অংশই সন্দেহজনক ও মন্দ ঋণ হিসেবে শ্রেণিবদ্ধ। বিশেষ করে মন্দ ঋণের অর্থ ফেরত পাওয়ার সম্ভাবনা প্রায় নেই বললেই চলে। মোট খেলাপি ঋণের ৮০ থেকে ৯০ শতাংশই উচ্চঝুঁকির মধ্যে রয়েছে।

অনুষ্ঠানে নলেজ হাবের কম্পোনেন্ট লিড শাহ আহসান হাবিব বলেন, ব্যাংক খাতে খেলাপি ঋণের পরিমাণ অস্বাভাবিক পর্যায়ে পৌঁছেছে। বিতরণ করা ঋণের প্রায় এক-তৃতীয়াংশ আদায় হচ্ছে না। এর পাশাপাশি অনেক ব্যাংক মূলধন সংকটেও রয়েছে। ঋণ থেকে সৃষ্ট ক্ষতি সামাল দেওয়ার মতো পর্যাপ্ত মূলধন তাদের হাতে নেই। তিনি বলেন, তাঁর ব্যক্তিগত মূল্যায়নে, খেলাপি ঋণের প্রায় ৩৩ শতাংশের মধ্যে ১০ শতাংশেরও কম প্রকৃত ঋণঝুঁকির কারণে তৈরি হয়েছে।

আহসান হাবিবের মতে, ইচ্ছাকৃত ঋণখেলাপি ব্যাংক খাতের সংকটের অন্যতম প্রধান কারণ। নিয়ন্ত্রক সংস্থা ও বাজারসংশ্লিষ্টদের কাছেও বিষয়টি স্বীকৃত। তবে ঋণ অনিয়মের দায় শেষ পর্যন্ত বহন করতে হচ্ছে সাধারণ আমানতকারী, ব্যাংকের কর্মকর্তা-কর্মচারী, ভালো ব্যবসায়ী এবং সুশৃঙ্খল ব্যাংকগুলোকে।

তিনি আরও বলেন, ঋণ বিতরণের সঙ্গে সরাসরি যুক্ত ছিলেন না, এমন ব্যাংক কর্মকর্তা-কর্মচারীরাও এসব অনিয়মের পরিণতি ভোগ করছেন। ভালো ব্যবসায়ীদের বেশি সুদে ঋণ নিতে হচ্ছে। এমনকি আর্থিকভাবে ভালো অবস্থানে থাকা ব্যাংকগুলোকেও দুর্বল ব্যাংকের সংকটের প্রভাব মোকাবিলা করতে হচ্ছে। ব্যাংকনির্ভর অর্থনীতিতে এর প্রভাব পুরো অর্থনীতিতে পড়ছে।

ব্যাংকের ধরনভেদে খেলাপি ঋণের হারে উল্লেখযোগ্য পার্থক্য রয়েছে। প্রতিবেদনের তথ্য অনুযায়ী, রাষ্ট্রায়ত্ত ব্যাংকগুলোতে খেলাপি ঋণের হার ৪৩ দশমিক ২ শতাংশ। বেসরকারি ব্যাংকে এ হার ৩১ দশমিক ৬ শতাংশ এবং বিদেশি ব্যাংকে ৬ দশমিক ৫ শতাংশ।

তবে পূর্ণাঙ্গ ইসলামী ব্যাংকগুলোর পরিস্থিতি আরও সংকটাপন্ন। এসব ব্যাংকে খেলাপি ঋণের হার বেড়ে দাঁড়িয়েছে ৫৮ দশমিক ৯ শতাংশে। একই সময়ে তাদের আমানত কমেছে ১ দশমিক ৭ শতাংশ। এসব ব্যাংকের ঋণ-আমানত অনুপাত দাঁড়িয়েছে ১২৭ দশমিক ৭ শতাংশে।

এদিকে আদালতের স্থগিতাদেশের কারণেও ব্যাংকগুলোর বিপুল পরিমাণ অর্থ আটকে রয়েছে। প্রতিবেদনে বলা হয়েছে, ৮৪৫টি মামলায় আদালতের স্থগিতাদেশের কারণে আটকে আছে ১ লাখ ৮২ হাজার ৪১৯ কোটি টাকা।

ব্যাংক খাতে আমানতের প্রবৃদ্ধি ইতিবাচক থাকলেও বেসরকারি খাতে ঋণ বিতরণের গতি কমেছে। প্রতিবেদনে উল্লেখ করা হয়, গত আগস্টে আমানত প্রবৃদ্ধি ছিল ১১ দশমিক ৯৬ শতাংশ। বিপরীতে একই সময়ে বেসরকারি খাতে ঋণ প্রবৃদ্ধি ছিল ৪ দশমিক ৭৫ শতাংশ। সেপ্টেম্বরে তা আরও কমে ৪ দশমিক ০৯ শতাংশে নেমে আসে।

প্রতিবেদনের অন্যান্য অর্থনৈতিক সূচকে দেখা যায়, গত সেপ্টেম্বরে দেশে মূল্যস্ফীতি ছিল ৮ দশমিক ৩৪ শতাংশ। এ সময় নীতি সুদহার ৯ দশমিক ৫০ শতাংশে অপরিবর্তিত রাখা হয়। ৩০ সেপ্টেম্বর বৈদেশিক মুদ্রার রিজার্ভ ছিল ৩১ দশমিক ২০ বিলিয়ন ডলার। আর জুলাই থেকে সেপ্টেম্বর পর্যন্ত রেমিট্যান্স প্রবৃদ্ধি হয়েছে ১৩ দশমিক ২৮ শতাংশ।

অন্যদিকে, আগস্টে ব্যাংকগুলোর প্রয়োজনের অতিরিক্ত তারল্য সম্পদের পরিমাণ ছিল ৪ লাখ ৪১ হাজার ৯৫৪ কোটি টাকা। তবে সামগ্রিকভাবে ব্যাংক খাতে অতিরিক্ত তারল্য থাকলেও দুর্বল ব্যাংকগুলোর প্রকৃত সংকট এতে আড়াল হয়ে যাওয়ার আশঙ্কা রয়েছে বলে প্রতিবেদনে সতর্ক করা হয়েছে।

আর্থিক অন্তর্ভুক্তির বিভিন্ন সূচকেও ব্যাংক খাতের সীমাবদ্ধতা উঠে এসেছে। প্রতিবেদনে বলা হয়েছে, গত মার্চে ক্ষুদ্র ও মাঝারি উদ্যোগ (এসএমই) খাতে বিতরণ করা ঋণের অংশ ছিল মোট ঋণের ১৫ দশমিক ৮৭ শতাংশ। অথচ এ খাতে ঋণ বিতরণের লক্ষ্যমাত্রা ২৫ দশমিক ৫০ শতাংশ।

নারী উদ্যোক্তাদের ঋণপ্রাপ্তির ক্ষেত্রেও লক্ষ্যমাত্রা পূরণ হয়নি। মোট ঋণের মধ্যে নারী উদ্যোক্তাদের অংশ মাত্র ৭ দশমিক ২৮ শতাংশ, যেখানে লক্ষ্যমাত্রা ১৫ শতাংশ।

গ্রামীণ অর্থনীতিতেও আমানত ও ঋণ বিতরণের মধ্যে বড় ব্যবধান রয়েছে। ব্যাংকগুলোতে গ্রামীণ আমানতের অংশ ১৬ দশমিক ২৫ শতাংশ হলেও ঋণের অংশ মাত্র ৭ দশমিক ৪২ শতাংশ। এ ছাড়া গত আগস্টে কৃষি ও গ্রামীণ ঋণের ৩৪ দশমিক ৪৮ শতাংশ বকেয়া ছিল।

ব্যাংক খাতের বর্তমান সংকট কাটিয়ে উঠতে প্রতিবেদনে কয়েকটি নীতিগত পদক্ষেপের সুপারিশ করা হয়েছে। এর মধ্যে চলতি বছরের ডিসেম্বরের মধ্যে ঝুঁকিপূর্ণ ব্যাংকগুলোতে স্বাধীন ঋণ পর্যালোচনা সম্পন্ন করার কথা বলা হয়েছে। পাশাপাশি ২০২৭ সালের মার্চের মধ্যে প্রতিটি ব্যাংকের জন্য মূলধন পুনরুদ্ধার অথবা রেজল্যুশনের বিষয়ে সিদ্ধান্ত নেওয়ার সুপারিশ করা হয়েছে।

ব্যাংকগুলোর আর্থিক পরিস্থিতিতে স্বচ্ছতা নিশ্চিত করতে নগদ অর্থ আদায়, মূলধনের অবস্থা এবং গ্রাহকসেবার মানসংক্রান্ত তথ্য নিয়মিত প্রকাশের ওপরও গুরুত্ব দিয়েছে প্রতিষ্ঠানটি।

প্রতিবেদনে ব্যাংক রেজল্যুশন আইন ২০২৬, আমানত সুরক্ষা আইন ২০২৬ এবং সম্মিলিত ইসলামী ব্যাংকের জন্য ঘোষিত ৩৫ হাজার কোটি টাকার মূলধন কাঠামো পর্যালোচনা করা হয়েছে। তবে সম্মিলিত ইসলামী ব্যাংকের আমানতকারীদের অর্থ ফেরত দেওয়ার প্রক্রিয়া বাস্তবে সম্পন্ন হয়েছে, এমন কোনো প্রমাণ পাওয়া যায়নি বলে প্রতিবেদনে উল্লেখ করা হয়।

নলেজ হাবের প্রতিবেদনটি উপস্থাপন করেন প্রতিষ্ঠানটির রিসার্চ অ্যাসোসিয়েট নূর ইয়ানা জান্নাত। অনুষ্ঠানে নলেজ হাবের প্রেসিডেন্ট খন্দকার গোলাম মোয়াজ্জেমসহ বোর্ড অব ট্রাস্টিজের সদস্যরা উপস্থিত ছিলেন।
স্বরাষ্ট্রমন্ত্রী ও বিরোধীদলীয় এমপিদের পাল্টাপাল্টি বক্তব্য, অপেক্ষা তদন্ত প্রতিবেদনের

ব্যাংক খাতের মোট ঋণের ৩২.৭৮ শতাংশ খেলাপি, আদায় নিয়ে শঙ্কা

আপডেট সময় : ০৪:০৭:৪৩ অপরাহ্ন, শনিবার, ১৪ নভেম্বর ২০২৬


ফটোকার্ড ডাউনলোড

দেশের ব্যাংক খাতের আর্থিক পরিস্থিতি আরও চাপে পড়েছে। বিতরণ করা মোট ঋণের প্রায় এক-তৃতীয়াংশ এখন খেলাপি। ২০২৬ সালের জুন শেষে ব্যাংক খাতে খেলাপি ঋণের হার দাঁড়িয়েছে ৩২ দশমিক ৭৮ শতাংশে। এর মধ্যে ৮০ থেকে ৯০ শতাংশ ঋণ আদায়ের সম্ভাবনা খুবই কম। একই সঙ্গে খেলাপি ঋণের বিপরীতে প্রয়োজনীয় মূলধন ও প্রভিশন সংরক্ষণেও ঘাটতিতে রয়েছে অনেক ব্যাংক।

শনিবার (১৪ নভেম্বর) রাজধানীর শ্যামলীতে নলেজ হাব ইনস্টিটিউট প্রকাশিত ‘ব্যাংকিং খাত মূল্যায়ন ও নীতি পর্যালোচনা: জানুয়ারি-সেপ্টেম্বর ২০২৬’ শীর্ষক প্রতিবেদনে এসব তথ্য তুলে ধরা হয়।

প্রতিবেদনে বলা হয়েছে, ব্যাংক খাতের খেলাপি ঋণের বড় অংশই সন্দেহজনক ও মন্দ ঋণ হিসেবে শ্রেণিবদ্ধ। বিশেষ করে মন্দ ঋণের অর্থ ফেরত পাওয়ার সম্ভাবনা প্রায় নেই বললেই চলে। মোট খেলাপি ঋণের ৮০ থেকে ৯০ শতাংশই উচ্চঝুঁকির মধ্যে রয়েছে।

অনুষ্ঠানে নলেজ হাবের কম্পোনেন্ট লিড শাহ আহসান হাবিব বলেন, ব্যাংক খাতে খেলাপি ঋণের পরিমাণ অস্বাভাবিক পর্যায়ে পৌঁছেছে। বিতরণ করা ঋণের প্রায় এক-তৃতীয়াংশ আদায় হচ্ছে না। এর পাশাপাশি অনেক ব্যাংক মূলধন সংকটেও রয়েছে। ঋণ থেকে সৃষ্ট ক্ষতি সামাল দেওয়ার মতো পর্যাপ্ত মূলধন তাদের হাতে নেই। তিনি বলেন, তাঁর ব্যক্তিগত মূল্যায়নে, খেলাপি ঋণের প্রায় ৩৩ শতাংশের মধ্যে ১০ শতাংশেরও কম প্রকৃত ঋণঝুঁকির কারণে তৈরি হয়েছে।

আহসান হাবিবের মতে, ইচ্ছাকৃত ঋণখেলাপি ব্যাংক খাতের সংকটের অন্যতম প্রধান কারণ। নিয়ন্ত্রক সংস্থা ও বাজারসংশ্লিষ্টদের কাছেও বিষয়টি স্বীকৃত। তবে ঋণ অনিয়মের দায় শেষ পর্যন্ত বহন করতে হচ্ছে সাধারণ আমানতকারী, ব্যাংকের কর্মকর্তা-কর্মচারী, ভালো ব্যবসায়ী এবং সুশৃঙ্খল ব্যাংকগুলোকে।

তিনি আরও বলেন, ঋণ বিতরণের সঙ্গে সরাসরি যুক্ত ছিলেন না, এমন ব্যাংক কর্মকর্তা-কর্মচারীরাও এসব অনিয়মের পরিণতি ভোগ করছেন। ভালো ব্যবসায়ীদের বেশি সুদে ঋণ নিতে হচ্ছে। এমনকি আর্থিকভাবে ভালো অবস্থানে থাকা ব্যাংকগুলোকেও দুর্বল ব্যাংকের সংকটের প্রভাব মোকাবিলা করতে হচ্ছে। ব্যাংকনির্ভর অর্থনীতিতে এর প্রভাব পুরো অর্থনীতিতে পড়ছে।

ব্যাংকের ধরনভেদে খেলাপি ঋণের হারে উল্লেখযোগ্য পার্থক্য রয়েছে। প্রতিবেদনের তথ্য অনুযায়ী, রাষ্ট্রায়ত্ত ব্যাংকগুলোতে খেলাপি ঋণের হার ৪৩ দশমিক ২ শতাংশ। বেসরকারি ব্যাংকে এ হার ৩১ দশমিক ৬ শতাংশ এবং বিদেশি ব্যাংকে ৬ দশমিক ৫ শতাংশ।

তবে পূর্ণাঙ্গ ইসলামী ব্যাংকগুলোর পরিস্থিতি আরও সংকটাপন্ন। এসব ব্যাংকে খেলাপি ঋণের হার বেড়ে দাঁড়িয়েছে ৫৮ দশমিক ৯ শতাংশে। একই সময়ে তাদের আমানত কমেছে ১ দশমিক ৭ শতাংশ। এসব ব্যাংকের ঋণ-আমানত অনুপাত দাঁড়িয়েছে ১২৭ দশমিক ৭ শতাংশে।

এদিকে আদালতের স্থগিতাদেশের কারণেও ব্যাংকগুলোর বিপুল পরিমাণ অর্থ আটকে রয়েছে। প্রতিবেদনে বলা হয়েছে, ৮৪৫টি মামলায় আদালতের স্থগিতাদেশের কারণে আটকে আছে ১ লাখ ৮২ হাজার ৪১৯ কোটি টাকা।

ব্যাংক খাতে আমানতের প্রবৃদ্ধি ইতিবাচক থাকলেও বেসরকারি খাতে ঋণ বিতরণের গতি কমেছে। প্রতিবেদনে উল্লেখ করা হয়, গত আগস্টে আমানত প্রবৃদ্ধি ছিল ১১ দশমিক ৯৬ শতাংশ। বিপরীতে একই সময়ে বেসরকারি খাতে ঋণ প্রবৃদ্ধি ছিল ৪ দশমিক ৭৫ শতাংশ। সেপ্টেম্বরে তা আরও কমে ৪ দশমিক ০৯ শতাংশে নেমে আসে।

প্রতিবেদনের অন্যান্য অর্থনৈতিক সূচকে দেখা যায়, গত সেপ্টেম্বরে দেশে মূল্যস্ফীতি ছিল ৮ দশমিক ৩৪ শতাংশ। এ সময় নীতি সুদহার ৯ দশমিক ৫০ শতাংশে অপরিবর্তিত রাখা হয়। ৩০ সেপ্টেম্বর বৈদেশিক মুদ্রার রিজার্ভ ছিল ৩১ দশমিক ২০ বিলিয়ন ডলার। আর জুলাই থেকে সেপ্টেম্বর পর্যন্ত রেমিট্যান্স প্রবৃদ্ধি হয়েছে ১৩ দশমিক ২৮ শতাংশ।

অন্যদিকে, আগস্টে ব্যাংকগুলোর প্রয়োজনের অতিরিক্ত তারল্য সম্পদের পরিমাণ ছিল ৪ লাখ ৪১ হাজার ৯৫৪ কোটি টাকা। তবে সামগ্রিকভাবে ব্যাংক খাতে অতিরিক্ত তারল্য থাকলেও দুর্বল ব্যাংকগুলোর প্রকৃত সংকট এতে আড়াল হয়ে যাওয়ার আশঙ্কা রয়েছে বলে প্রতিবেদনে সতর্ক করা হয়েছে।

আর্থিক অন্তর্ভুক্তির বিভিন্ন সূচকেও ব্যাংক খাতের সীমাবদ্ধতা উঠে এসেছে। প্রতিবেদনে বলা হয়েছে, গত মার্চে ক্ষুদ্র ও মাঝারি উদ্যোগ (এসএমই) খাতে বিতরণ করা ঋণের অংশ ছিল মোট ঋণের ১৫ দশমিক ৮৭ শতাংশ। অথচ এ খাতে ঋণ বিতরণের লক্ষ্যমাত্রা ২৫ দশমিক ৫০ শতাংশ।

নারী উদ্যোক্তাদের ঋণপ্রাপ্তির ক্ষেত্রেও লক্ষ্যমাত্রা পূরণ হয়নি। মোট ঋণের মধ্যে নারী উদ্যোক্তাদের অংশ মাত্র ৭ দশমিক ২৮ শতাংশ, যেখানে লক্ষ্যমাত্রা ১৫ শতাংশ।

গ্রামীণ অর্থনীতিতেও আমানত ও ঋণ বিতরণের মধ্যে বড় ব্যবধান রয়েছে। ব্যাংকগুলোতে গ্রামীণ আমানতের অংশ ১৬ দশমিক ২৫ শতাংশ হলেও ঋণের অংশ মাত্র ৭ দশমিক ৪২ শতাংশ। এ ছাড়া গত আগস্টে কৃষি ও গ্রামীণ ঋণের ৩৪ দশমিক ৪৮ শতাংশ বকেয়া ছিল।

ব্যাংক খাতের বর্তমান সংকট কাটিয়ে উঠতে প্রতিবেদনে কয়েকটি নীতিগত পদক্ষেপের সুপারিশ করা হয়েছে। এর মধ্যে চলতি বছরের ডিসেম্বরের মধ্যে ঝুঁকিপূর্ণ ব্যাংকগুলোতে স্বাধীন ঋণ পর্যালোচনা সম্পন্ন করার কথা বলা হয়েছে। পাশাপাশি ২০২৭ সালের মার্চের মধ্যে প্রতিটি ব্যাংকের জন্য মূলধন পুনরুদ্ধার অথবা রেজল্যুশনের বিষয়ে সিদ্ধান্ত নেওয়ার সুপারিশ করা হয়েছে।

ব্যাংকগুলোর আর্থিক পরিস্থিতিতে স্বচ্ছতা নিশ্চিত করতে নগদ অর্থ আদায়, মূলধনের অবস্থা এবং গ্রাহকসেবার মানসংক্রান্ত তথ্য নিয়মিত প্রকাশের ওপরও গুরুত্ব দিয়েছে প্রতিষ্ঠানটি।

প্রতিবেদনে ব্যাংক রেজল্যুশন আইন ২০২৬, আমানত সুরক্ষা আইন ২০২৬ এবং সম্মিলিত ইসলামী ব্যাংকের জন্য ঘোষিত ৩৫ হাজার কোটি টাকার মূলধন কাঠামো পর্যালোচনা করা হয়েছে। তবে সম্মিলিত ইসলামী ব্যাংকের আমানতকারীদের অর্থ ফেরত দেওয়ার প্রক্রিয়া বাস্তবে সম্পন্ন হয়েছে, এমন কোনো প্রমাণ পাওয়া যায়নি বলে প্রতিবেদনে উল্লেখ করা হয়।

নলেজ হাবের প্রতিবেদনটি উপস্থাপন করেন প্রতিষ্ঠানটির রিসার্চ অ্যাসোসিয়েট নূর ইয়ানা জান্নাত। অনুষ্ঠানে নলেজ হাবের প্রেসিডেন্ট খন্দকার গোলাম মোয়াজ্জেমসহ বোর্ড অব ট্রাস্টিজের সদস্যরা উপস্থিত ছিলেন।